
【全球房贷借款人】请注意:
如何透过房贷息1️⃣2️⃣3️⃣
轻松节省十万到千万房贷利息, 无论你的房贷是哪一个国家、货币、金额
就算你有 1 个、多个、自用、出租,新、现有、融资的房贷
这是一套基于精算逻辑、价值极高,影响你一生财富的干货分享。
原本是付费专题课程,现在限时对外开放免费名额。
选好适合你的时间,立刻报名【房贷息 1‑2‑3 分享会】!
This is a Paragraph Font
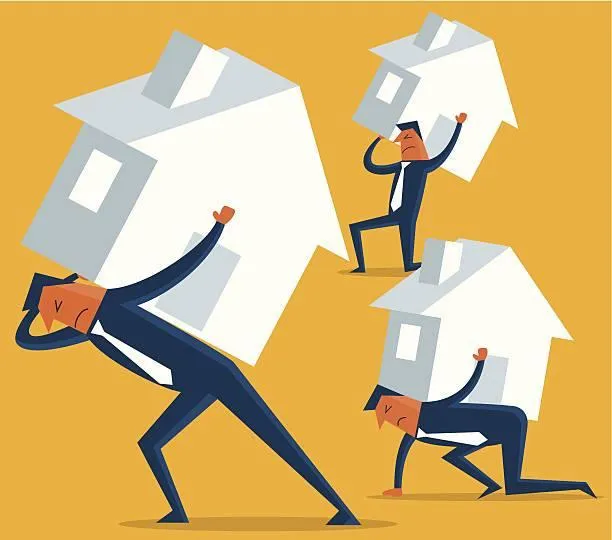
白白多还几十万
自愿签下的字怨不得别人
这房贷账本你既然算不明白
你是不是也遇到以下同样的问题?
1. 没听过房贷息
2. 听过但不明白
这是你【没有】
进行房贷省息的原因吗?
3. 明白但不理解
4. 理解但不接受
这是你【还没】进行
房贷省息的原因吗?
5. 接受但不同意
6. 同意但不相信
这是你【抗拒】
进行房贷省息的原因吗?
你为什么要抗拒
你说能省一半利息,吹牛的吧
26年一定要学房贷息PMR计划
想要透过房贷息1️⃣2️⃣3️⃣轻松节省十万到千万房贷利息
你只要看完3小时房贷息1️⃣2️⃣3️⃣分享会
这是一套基于精算逻辑、价值极高,影响你一生财富的干货分享。
原本是付费专题课程,现在限时对外开放免费名额。
选好适合你的时间,立刻报名【房贷息 1‑2‑3 分享会】!
3小时内会毫无保留的给你懂
我们帮助过数千位借款人节省了数亿房贷利息背后用的房贷息1️⃣2️⃣3️⃣
房贷省息真简单好像数数1️⃣2️⃣3️⃣
房贷利息诊断(PMID)
第一,我们会依据你的房贷协议书(Letter of Offer),首期还款日信函(Date of First Installment Letter)以及最新银行对账单(Latest Bank Statement)来诊断你的原本以及当前应付房贷利息。
房贷省息目标(PMRG)
第二,你只需要根据我们计算并列出的3个房贷省息配套,评估与选择其中1个适合性、可行性、接受性的房贷省息目标。
房贷省息攻略(PMRS)
第三,我们将会根据你选择的房贷省息目标,产生达成房贷省息攻略。
让利息压力瞬间减半
让你省下的利息能再买一套房
为什么追问
房贷省息真简单好像数数123
房贷省息真简单好像数数123
房贷省息真简单好像数数123
还没用房贷息之前
买一间房产,付两倍利息。
签署了一份【跳入】债圈计划,30年为奴。
房贷压力山大。
用了房贷息之后
买一间房产,省25-75%利息。
签署了一份【跳出】债圈计划,省25-75%时间,省25-75%还款。
提早退休、过零负债、非凡自由生活。买更多、买更大房产。
海
陆
空
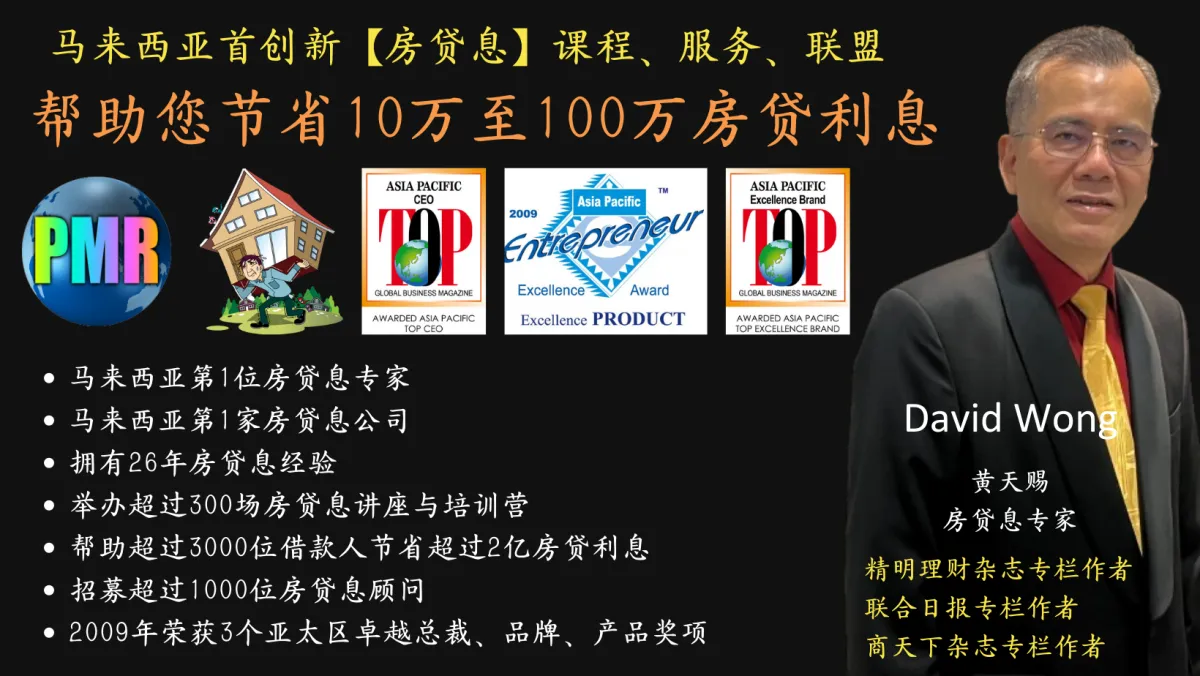
谁是 DAVID WONG?
David Wong在1998年8月24日开始房贷省息培训和咨询
他是马来西亚房贷省息第一人
他拥有28年房贷息经验
他帮助超过数千位借款人节省超过数亿房贷利息
他在2009年荣获亚太区卓越产品、卓越品牌、卓越总裁三项奖项
他是精明理财、联合日报、商天下杂志专栏作者
房贷息优化师
房贷省息专家
房贷省息专属座驾
1998年至今跨越时代变迁
2026年很火的一句话
用PMR方案击碎高息重压
全球每一家金融机构的贷款配套
都可以进行房贷省息
以下是我们在马来西亚服务过的房贷省息的金融机构。。。
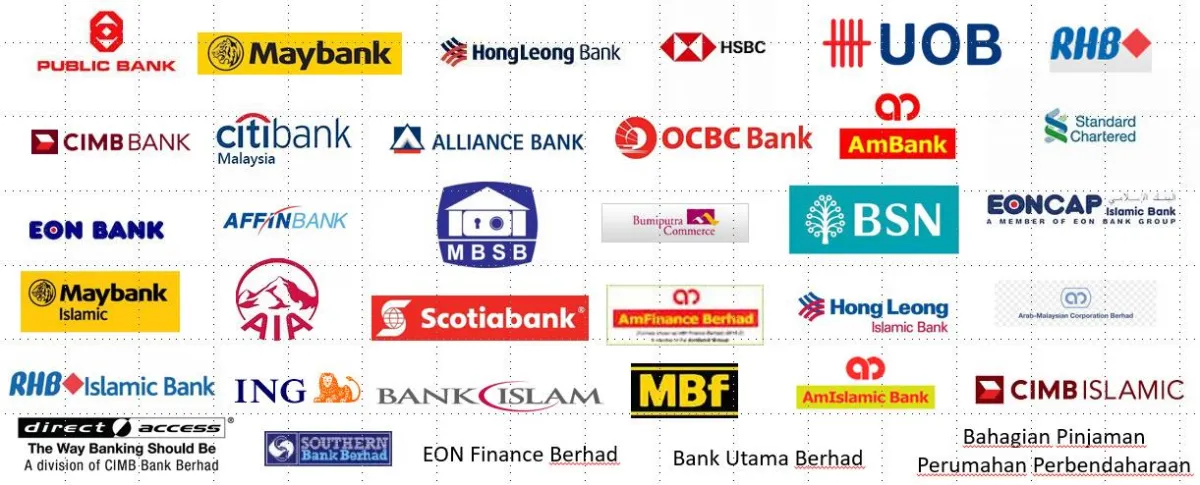
我们也服务过的客户来自香港、中国、英国、加拿大、美国、新加坡、澳大利亚、印尼。。。
“ 经过我们手上的客户,每个房贷都平均节省20万以上的利息 ”
如果我可以帮你节省我客户至少一半的利息,你觉得值得吗?
看看他们怎么说。。。
Jarvic Lau
持牌财务规划师
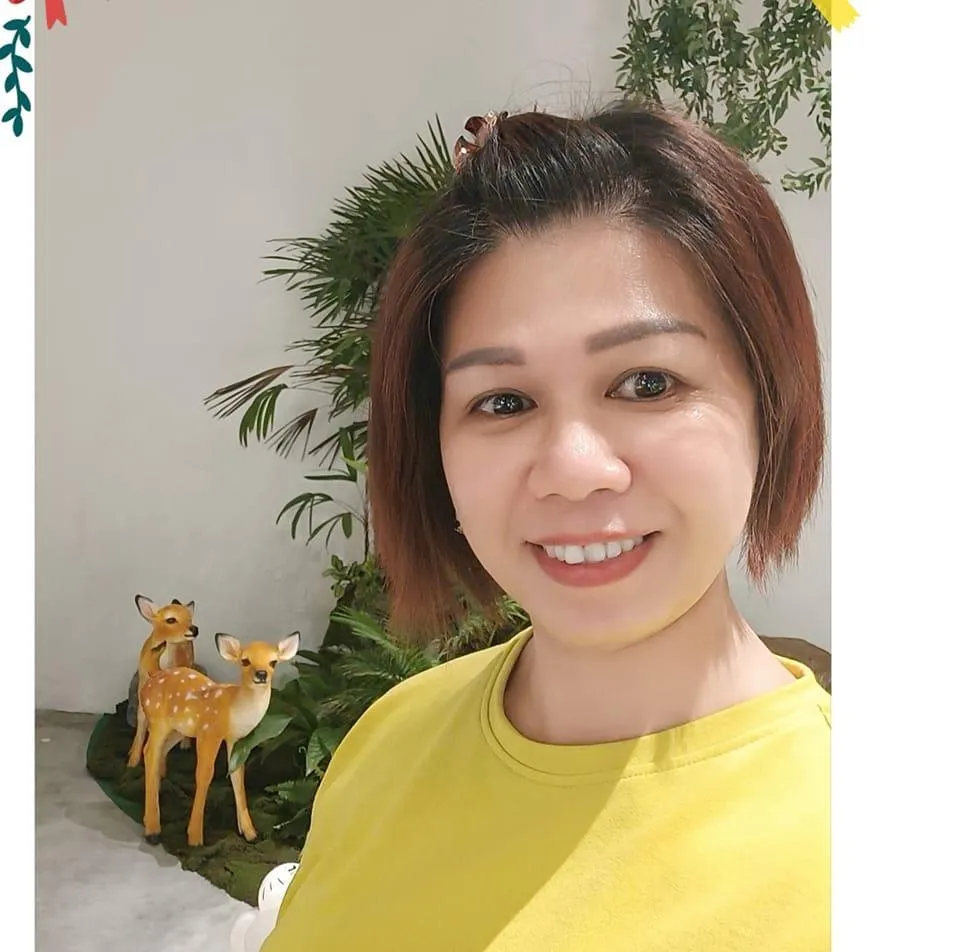
在进行 PMR 之前, 我最大的挑战是无法肯定每个月多供的钱是否有省贷款的利息。同时我也无法预测长达 30 年的贷款总共需要还多少利息。
了解了PMR 核心操作后,我突然醒悟原来要节省贷款的利息不是那么简单的事情。原来银行如何处理我们多还的钱真的是五花八门。如果方法不对真的省不到任何利息。这是一场债务管理背后的真相。现在我很清楚的知道什么是对的方法来节省贷款的利息。
比如我原本的贷款,经过 PMR 计算之后才发现原来只剩下 28 年 5 个月就可供完的房贷,经过了 2020 年 MCO 的 Moratorium 之后已经被拉长到 31 年 3 个月。总共被拉长了 34 个月(2 年10 个月)。以当时的供款一个月 RM2,526,总共需要多供 RM85,884。
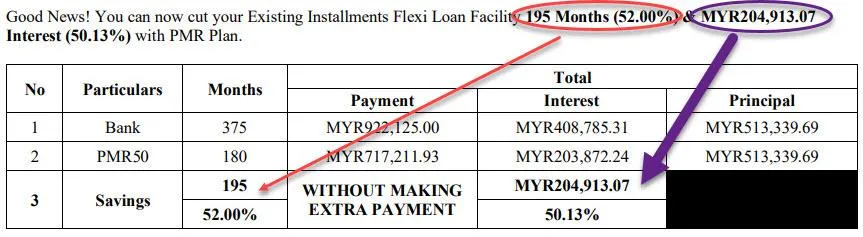
经过思考以衡量,我决定通过 PMR 来处理我的贷款。现在我很清楚的知道我 31 年 3 个月的房屋贷款已经缩短了 16 年 3 个月,只需要供 15 年就完了。同时也很清楚的知道原本 31 年 3 个月的利息是 RM408,785.31,跟住 PMR 的规划我可以省 RM204,913.07。长达 30 年的贷款最终只需要还 RM203,872.24。
经历了 PMR,我缩短了 50% 的供款时间和省了 50%的贷款利息。
May Leang
Kuala Lumpur
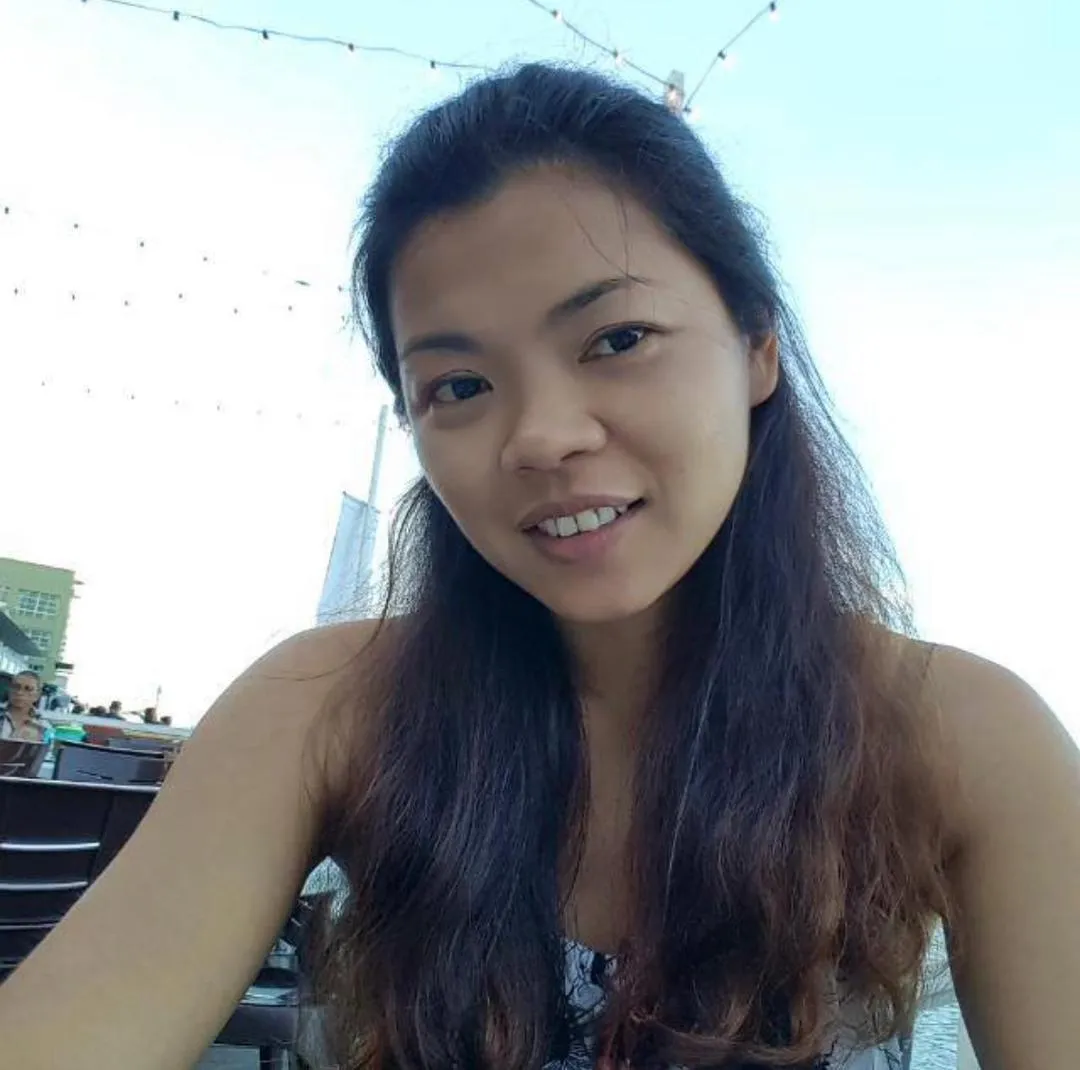
Hi! 我是May。
了解房屋贷款节息有一段时间, 但是未拥有产业,所以对此感触不会太深。
当拥有产业时才领悟到最大的投资不是产业而是产业的贷款利息。提前还款看来很简单但它并不是我们所想象的。尤其是执行方法不对,一分利息也未必会省。
2020年,也就是疫情期间购买了一个产业, 2023年8月份开始第1期供款。 参加Mr. David 课程后最大的感触在于他所讲述疫情后,于2022 年5月 17日至2023年5月9日期间的利率变动多达5次, 是5次, 是5次啊,这将会导致您付出更多的房贷利息, 以及供款时间被延长 。
因此深思考后,决定通过PMR计划来处理我的房屋贷款。 不出之预料,我的原本房贷就因这5次的利率变动导致多付RM 173,004.00的利息以及延长78个月相等于6.5年的时间。
进行PMR计划后,我可以明确的知道自己已节省高达RM 171,434.25的利息以及缩短179个月(14.9年)换言之, 节省50% 的利息及50.07% 的供款时间。提早还清贷款过个零负债的生活。 房贷息快乐!
对于您是否拥有或还未拥有产业, 这新房贷省息课程非常值得您参与学习。 因每个人都期望拥有自己的产业。 房贷省息越早开始省的利息越多, 越迟开始所付的利息会更多。这房贷节息的课程不但让您拥有掌握节息的能力同时家人也被受益。
Kirsty Wong
Kunak Sabah
认识和学习了PMR后,我才体会到什么叫财务自由。起初我计划了一个为期22年的房贷,但通过我所学,我成功将其缩短为10年。最令人惊讶的是,我节省的利息超出了我原本的预期。感谢PMR使我有能力掌控债务,确保更光明的财务未来!
除了帮助我节省房贷时间,David对于在每个人生阶段,包括退休后的财务自由规划方面的见解无价。在他的指导下,我开始设想并规划了更全面的生活。这种新的视角带给我巨大的幸福感和更新的目标感。实际上,我甚至已经开始采取措施投资更多房产,这在以前是我无法想象的。感谢David以他的全面财务赋能方法,使我能够迈向更好的未来!”
谁适合参加?
00后
00后无车无房未婚
00后有车没房未婚
00后没车未婚有1套自住房
00后有车未婚有1套自住房
00后已婚没孩有车有1套自住房
00后已婚有1孩有车有1套自住房
90后
90后无车无房未婚
90后有车没房未婚
90后没车未婚有1套自住房
90后有车未婚有1套自住房
90后已婚没孩有车有1套自住房
90后已婚有1孩有车有1套自住房
80后
80后无车无房未婚
80后有车没房未婚
80后没车未婚有1套自住房
80后有车未婚有1套自住房
80后已婚没孩有车有1套自住房
80后已婚有1孩有车有1套自住房
70后
70后无车无房未婚
70后有车没房未婚
70后没车未婚有1套自住房
70后有车未婚有1套自住房
70后已婚没孩有车有1套自住房
70后已婚有1孩有车有1套自住房
!每人只有这1次免费机会!
这不会像你平时看的影片。。。
下载下来可以【过后慢慢看】
1人只有 1次可以提交申请看
3小时房贷息1️⃣2️⃣3️⃣DEMO的机会
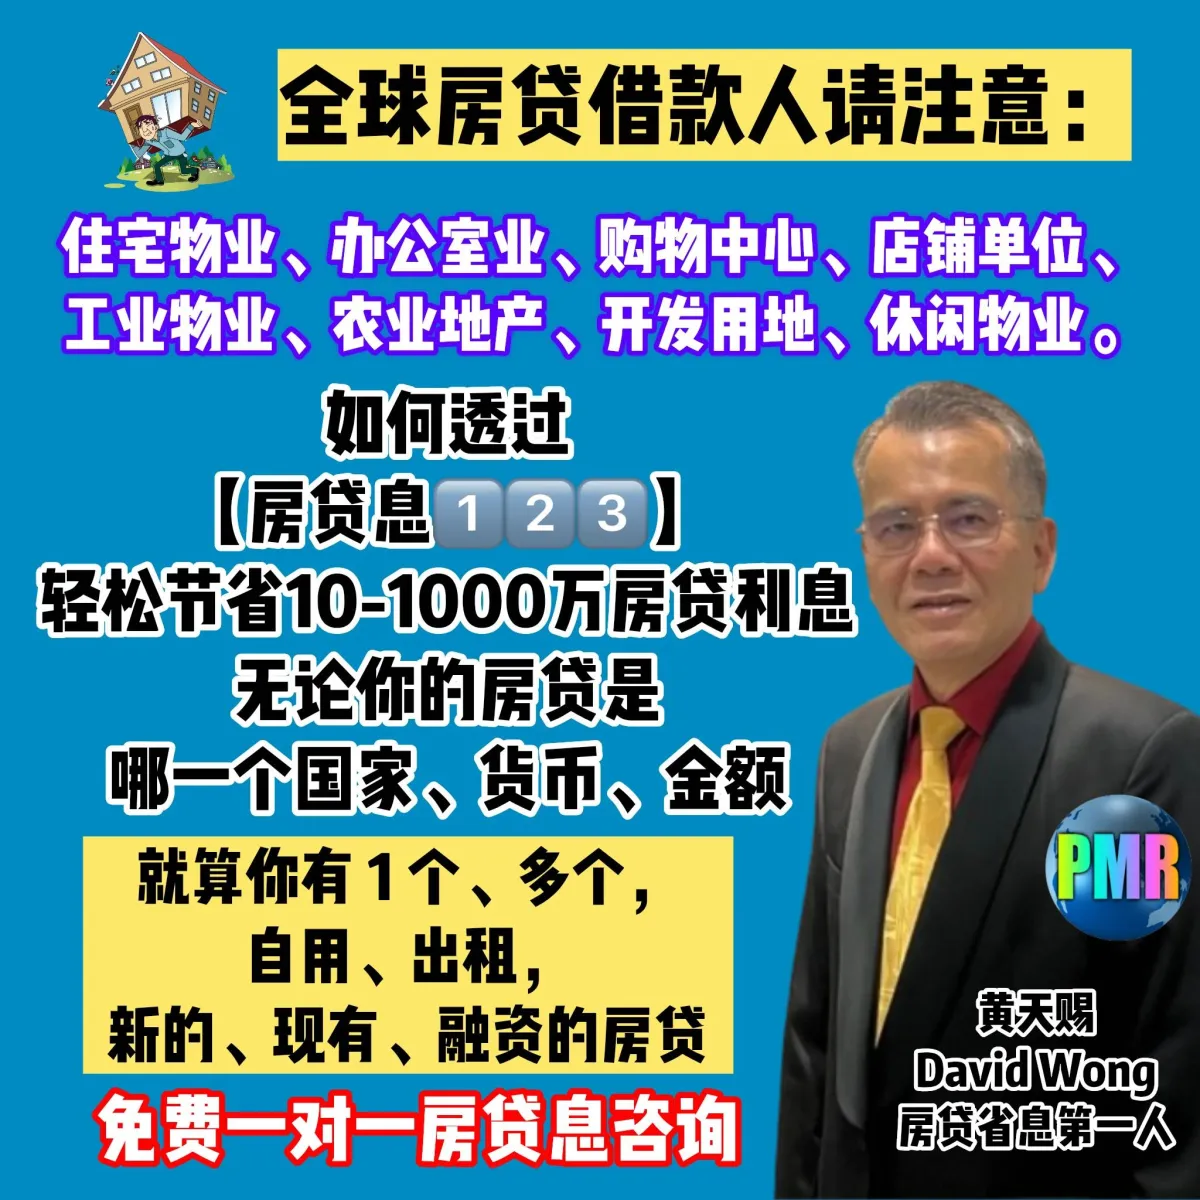
如何透过房贷息1️⃣2️⃣3️⃣轻松节省十万到千万房贷利息
现在免费!
这是一套基于精算逻辑、价值极高,影响你一生财富的干货分享。
原本是付费专题课程,现在限时对外开放免费名额。
选好适合你的时间,立刻报名【房贷息 1‑2‑3 分享会】!
Copyright © 2025 - All Rights Reserved
This site is not part of the Facebook website or Facebook Inc. Additionally, this site is NOT endorsed by Facebook in any way. FACEBOOK is a trademark of FACEBOOK, Inc.